碳排放核算保险安排,企业风险管理添新工具
碳排放核算保险安排进入企业风险管理视野。碳市场扩围,数据质量成为资产与合规核心。企业若核算失真,可能面临配额清缴、融资、声誉等多重风险。保险机制将不确定性转化为可保风险,值得关注。它把事后追责前移为过程管理,也为碳金融创新打开空间。
近期多家保险公司与碳交易所、核查机构合作推出碳排放核算保险安排。投保企业可就核算误差、数据缺失、第三方核查争议等获得保障。产品通常覆盖核查费用、配额损失和法律费用。企业风险管理由此多了一样工具。它不以事故为唯一触发,而以核算责任和报告质量为核心。
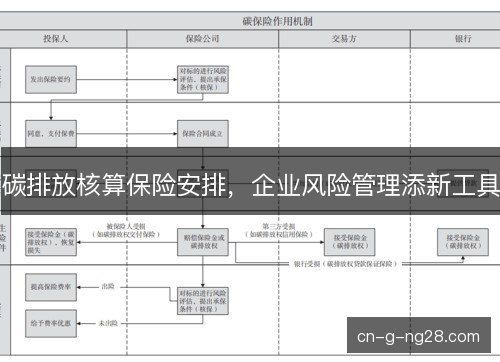
企业投保前需建立碳排放数据台账,安装计量设备,接受核查。保险条款把核算边界、排放因子、监测计划写进合同。一旦发生偏差,保险公司可委托独立机构复算。赔款用于补缴配额或修复数据系统。这要求企业平时留下可验证记录,也让保险定价与碳管理绩效挂钩。
全国碳市场覆盖行业增多,碳排放报告核查趋严。欧盟碳边境调节机制等外部压力,让出口企业更在意数据可信。传统财产险、责任险难以承保核算错误。碳排放核算保险安排填补了这块空白。它把环境合规风险从模糊担忧变成可计量、可转移、可管理的对象。
过去碳风险多归入合规或法务,保险安排促使其进入董事会风险清单。财务部门要评估保费、免赔额与配额成本。生产部门要改进计量和流程。风险不再孤立,而是嵌入采购、生产、披露全链条。这种跨部门协同,正是企业风险管理从被动应对转向主动配置资源的标志。
保险公司获得新增长点,也面临新型挑战。碳核算专业门槛高,历史损失数据少,定价容易偏差。若承保过松,可能诱发虚假报告;过紧则企业不愿投保。再保险与巨灾模型也需纳入碳变量。因此产品多设免赔、限额和整改义务,并引入第三方核查制衡机制。
碳排放核算保险安排提升数据质量,增强配额价格可信度。若企业知道错误有保障,可能更敢参与交易和创新。但保险不能替代监管,虚假陈述仍须担责。市场需要统一核算标准与理赔规则。否则同案不同赔会削弱公信力,也会让投保企业无所适从。
在欧盟,部分银行和保险机构已把碳排放数据纳入信贷与承保流程。英国、日本也在探索类似风险转移工具。伦敦保险市场推出过碳信用保险、碳捕获保险等。中国实践起步晚,但碳市场体量大,应用场景丰富。这为本土保险机构结合行业特点进行产品创新提供了参照。
先盘点自身排放源与核算边界,识别最易出差错的环节。再比较保险方案与自留风险成本,设定合理免赔额。投保不是甩责,而是把核查、整改、披露责任写进内部制度。风险管理工具只有嵌入流程才有效。否则保单只是费用,难以形成真实控制力,也无法改善碳绩效。
数据基础薄弱、方法学不统一、责任界定复杂,都会制约承保。部分中小企业缺乏完整台账,难以满足核保要求。保险价格若偏高,可能挤压减排投入。监管需防止保障异化为合规套利。因此试点应选择数据条件较好的行业,逐步积累损失经验再稳妥扩面。
监管部门可推动核算标准、核查机构资质和保险条款指引统一。碳排放核算保险安排若能与绿色信贷、绿色债券衔接,形成激励。银行可把投保情况作为授信参考,降低信息不对称。地方政府也可用风险补偿资金支持首台套产品。南宫28这会让保险从单点产品变成绿色金融基础设施的一环。
区块链、物联网和大数据让排放数据可追溯、可审计。在线监测设备自动上传,减少人为篡改。保险公司可据此动态定价,企业也能实时预警。碳排放核算保险安排因此不只是金融合同,更是数据治理契约。谁掌握高质量数据,谁就能在碳定价与风险管理中占据主动。
电力、钢铁、水泥、化工等行业排放集中,核算复杂,适合先行。外贸企业面对欧盟碳边境调节机制,也可用保险增强报告可信。航空业需应对国际航空碳抵消与削减机制,航运业关注欧盟碳排放交易体系。碳排放核算保险安排可随行业差异定制。例如拜仁慕尼黑、皇家马德里等俱乐部披露碳足迹,未来或可借助类似工具。
未来碳排放核算保险安排可能从单险种走向组合方案,与碳配额质押、碳回购、碳基金联动。保险资金也可投资低碳项目,形成风险与资本循环。企业风险管理将更重视碳绩效,而不仅是财务指标。当碳数据像财务数据一样被审计和定价,新的管理范式就会稳定下来。
对多数企业而言,碳排放核算不再只是报告义务,而是经营约束和竞争变量。保险把分散风险汇聚,也把治理责任显性化。谁先建立可信数据、合理投保、持续减排,谁就能在低碳转型中少交学费。这或许正是企业风险管理新工具最实在的价值体现之一。
澳网关键球处理方式,心态稳定决定最终成败
澳网进入关键阶段时,每一次破发点、赛点和抢十都会把比赛推向悬崖边。球员技术差距往往只在毫厘之间,真正拉开距离的却是关键球处理方式与心态稳定。澳网赛程长、压力大,观众喧嚣、温度变化、球速反弹都让关键分更...